Start› Lexikon der Realsteuern› Grundsteuer C
Grundsteuer C: Definition und Voraussetzungen
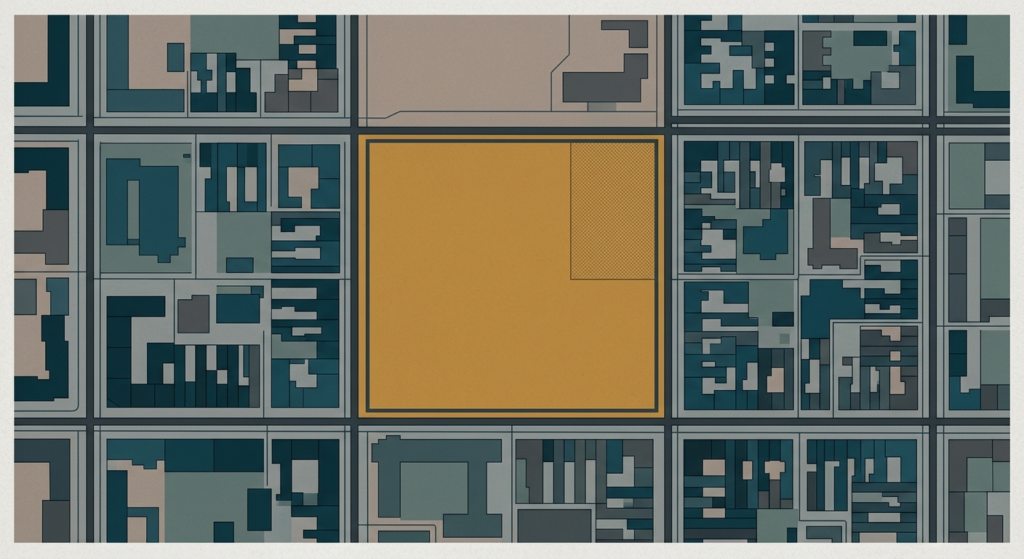
Die Grundsteuer C ist keine eigene Steuer, sondern ein gesonderter, höherer Hebesatz für baureife unbebaute Grundstücke. § 25 Absatz 5 GrStG erlaubt ihn Gemeinden seit 2025 aus städtebaulichen Gründen. Zum Stichtag 31. Dezember 2024 wies die amtliche Statistik im Berichtsjahr 2024 für keine der 10.754 erfassten Gemeinden einen solchen Wert aus.
Die wichtigsten Punkte
- Rechtsgrundlage: § 25 Abs. 5 GrStG, anwendbar seit 2025
- Gesonderter, höherer Hebesatz nur für baureife unbebaute Grundstücke
- Mindestens 10 Prozent des Gemeindegebiets bei örtlicher Beschränkung
- Bekanntgabe durch Allgemeinverfügung mit Karte
- Im Berichtsjahr 2024 von keiner der 10.754 Gemeinden ausgewiesen
Was sie bewirken soll
Sie ist ein städtebauliches Werkzeug, kein Einnahmeinstrument. Wer ein bebaubares Grundstück unbebaut liegen lässt, soll dafür mehr zahlen. § 25 Absatz 5 GrStG nennt als Gründe unter anderem den erhöhten Bedarf an Wohn- und Arbeitsstätten, Nachverdichtung und die Stärkung der Innenentwicklung.
Wie sie sich vom regulären Satz unterscheidet
Der reguläre Satz gilt einheitlich für alle Grundstücke einer Gemeinde. Der gesonderte Satz betrifft nur eine abgegrenzte Gruppe und muss höher liegen. Betroffene Eigentümer erfahren davon durch die Allgemeinverfügung der Gemeinde, nicht durch den Messbescheid des Finanzamts — die Bewertung des Grundstücks bleibt unverändert.
Welche Bedingungen gelten
Der gesonderte Hebesatz muss für alle betroffenen Grundstücke einheitlich und höher sein als der allgemeine Hebesatz. Beschränkt eine Gemeinde ihn auf einen Gemeindeteil, muss dieser mindestens zehn Prozent des Gemeindegebiets umfassen und mehrere baureife Grundstücke enthalten. Die betroffenen Grundstücke sind in einer Karte nachzuweisen und durch Allgemeinverfügung öffentlich bekannt zu geben.
Wie viele Gemeinden sie nutzen
Bislang bei keiner einzigen. Die Regionaldatenbank Deutschland führt die Grundsteuer C als eigene Steuerart, weist aber zum Stichtag 31. Dezember 2024 für keine Gemeinde einen Hebesatz aus. Wo künftig einer festgesetzt wird, erscheint er auf der jeweiligen Gemeindeseite. Die Werte aller Gemeinden stehen im Silo Grundsteuer, die Einordnung im Ranking der Grundsteuer B.
Häufige Fragen zum Begriff Grundsteuer C
Ist das eine zusätzliche Steuer?
Nein. Sie ist ein gesonderter Hebesatz innerhalb der Grundsteuer, der nur für baureife unbebaute Grundstücke gilt.
Muss eine Gemeinde sie erheben?
Nein. § 25 Absatz 5 GrStG räumt ein Wahlrecht ein, keine Pflicht.
Quellen
| Quelle | Dokument | Stand | Abgerufen |
|---|---|---|---|
| Bundesministerium der Justiz | § 25 Absatz 5 GrStG | geltende Fassung | 11. September 2026 |
| Bundesministerium der Justiz | § 246 BewG | geltende Fassung | 11. September 2026 |
| Statistische Ämter des Bundes und der Länder | Realsteuervergleich, Stichtag 31. Dezember 2024 | geltende Fassung | 11. September 2026 |
hebesatzatlas.de gibt die Rechtslage mit Fundstelle wieder und erteilt keine steuerliche Beratung. Für die Festsetzung ist die Gemeinde zuständig, für den Steuermessbetrag das Finanzamt, für den Einzelfall ein steuerlicher Berater. Weitere Begriffe im Glossar, die Regeln unter Methodik.